
米国上場情報リソースセンター
米国でのIPOのタイムライン――そしてそれを支えるチーム
AUMガイドの一部:IPOおよび上場企業としての準備
IPOのスケジュールに決まったものはありませんが、スケジュールが遅れる原因には決まったパターンがあります。市場の状況は、自分ではコントロールできない要因です。コントロールできるのは、事前の準備だけです。
設立総会に臨む時点で、監査が実質的に完了しており、ビジネスプラン作成の指針となる資料があり、法的な体制が整っており、引受会社が選定されている企業であれば、135~160日後には現実的な価格設定が可能となる。これらの要件のいずれかが欠けている企業は、その欠落が解消されて初めてカウントダウンが始まる。だからこそ、「IPOにはどれくらいの時間がかかるか」という問いには、2つの正直な答えがあるのだ。それは「約5ヶ月」と「約18ヶ月」である。
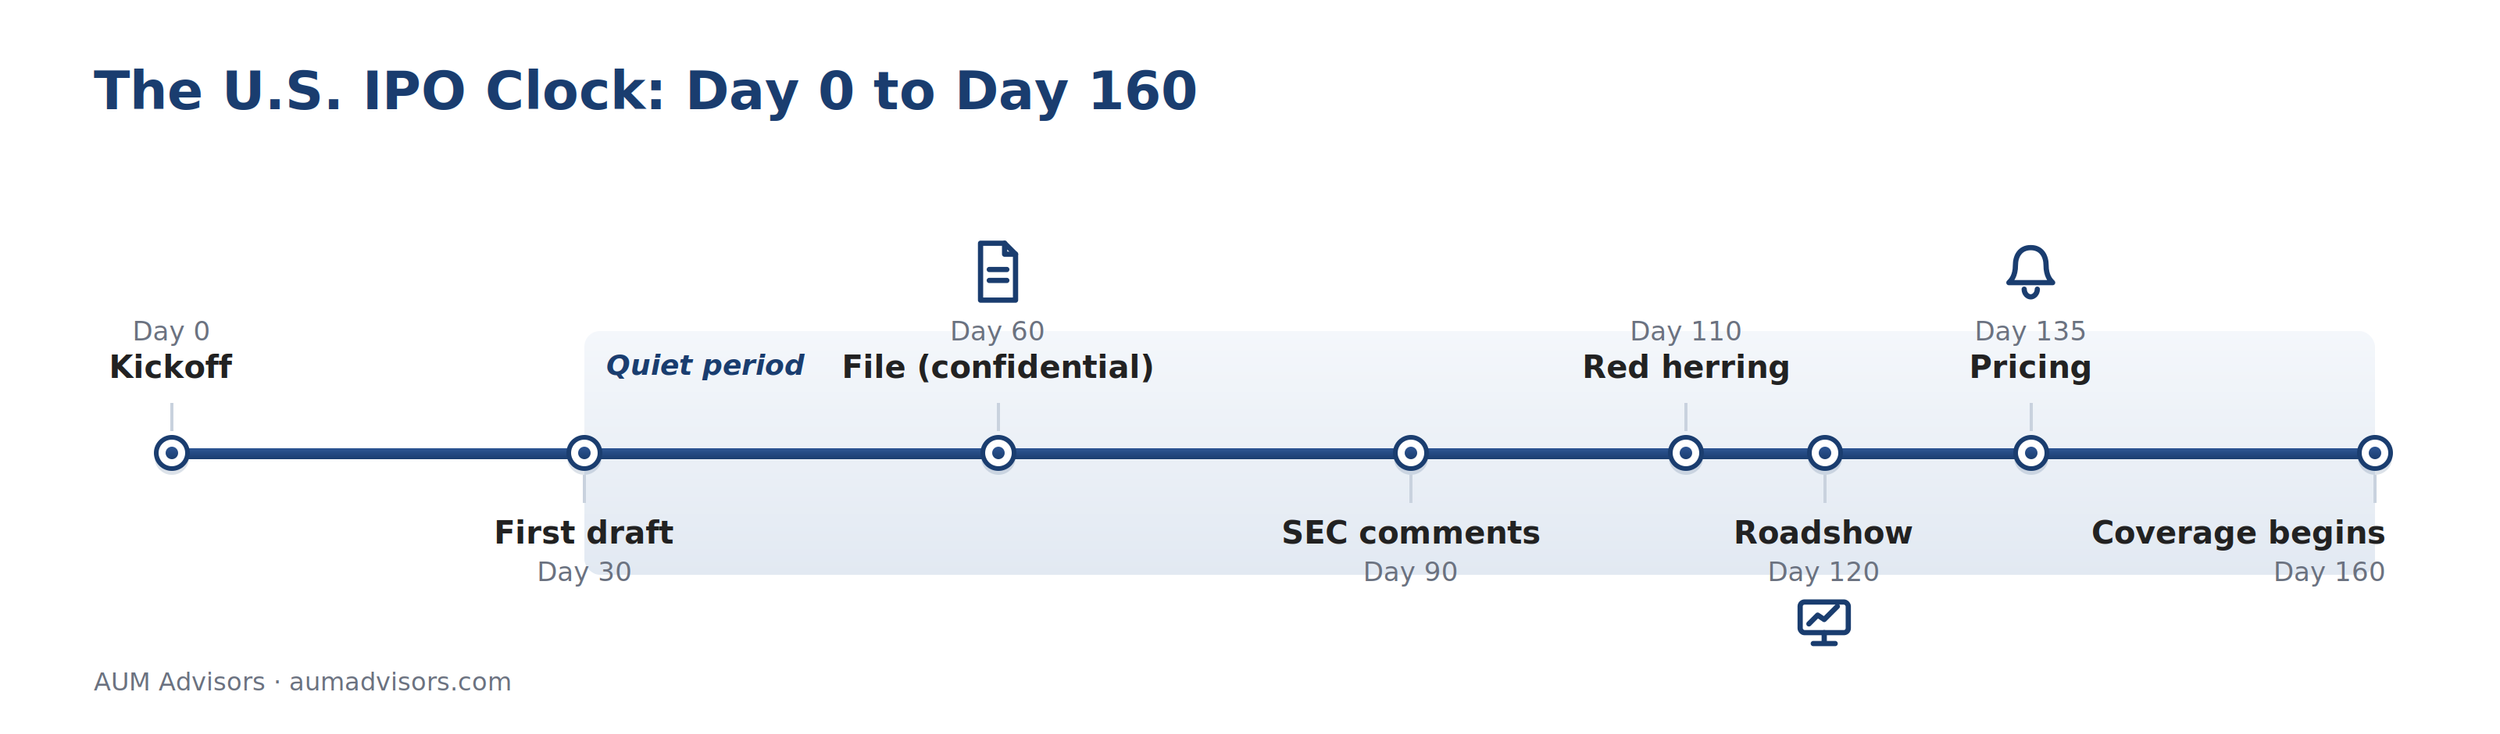
「ザ・クロック:キックオフから終了まで」
- 0日目— キックオフ。スケジュールを確定し、デューデリジェンスを開始し、データルームを開設し、登録届出書の各セクションの担当を割り当て、誰かが後悔するようなインタビューを行う前に、広報方針を策定する。
- 30日目— 最初の起草作業。社内手続きが進行中。ティッカーシンボルを確保し、印刷業者、振替代理人、および(ADS構造の場合)預託機関を選定した。
- 60日目— 初回提出。取締役会の承認、監査人の確認書、登録届出書の提出 — EGCおよび大半のFPIについては、非公開で。
- 90日目— SECからのコメント。通常、最初の手紙は30日以内に届きます。実質的な問題が解消されるまで、回答、修正、再提出を繰り返します。コメントの数と内容によって、ここからの進捗ペースが決まります。
- 110日目— 誤った手掛かり。最終的なコメントへの対応が完了し、価格帯が決定され、仮目論見書が印刷された。
- 120日目— ロードショー。2週間。本の制作が進んでいる。
- 135日目~139日目— 価格設定、効果、成約。
- 160日目— 発効後の静粛期間が満了し、補償が開始される。
「クワイエット・ピリオド」については、別途注意喚起が必要です。これは、最初の公開提出の30日前から始まり、発効日から40日間続く期間であり、この期間中にメディアに掲載された内容は、たとえインタビューがそれ以前に実施されたものであっても、書面によるオファーとみなされる可能性があります。このプロセス全体において最も費用対効果の高い対策は、プロジェクト開始時に策定し、経営陣が厳格に遵守する広報方針です。
引受会社の選定――「美人コンテスト」
この「美の競演」は双方向で進行している。銀行は自らの評判を賭けており、成功が見込める取引しか望んでいないのだ。
発行体の立場から言えば、ピッチブックで誇張された評価額よりも重要なことが5つある。
- そのアナリストは、今後何年にもわたってあなたの銘柄を見守り続けることになる。ファンドマネージャーに、どのアナリストのリサーチを参考にしているかを尋ね、その熱意が本物であることを確認しよう。なぜなら、熱意に欠けるアナリストはカバレッジを打ち切り、その銘柄を見捨ててしまうからだ。
- 規模の適合性――大手証券会社の名前は、大規模な取引には威信をもたらすが、小規模な取引ではかえって足を引っ張ることになる。一方、小型株の機関投資家向け口座を専門とする銀行の方が、7,500万ドルの公募案件にははるかに適しているかもしれない。
- 業界および地域に関する知識— 貴社の業界で複数の資金調達案件を手掛けた経験のある銀行家は、貴社のストーリーを効果的にアピールしたり、KPIを精緻化したり、貴社のストーリーにとって最も重要な機関投資家を見極めたりする際、学習曲線を大幅に短縮できます。特定の地域には、非常に特殊な規制や税務上の考慮事項が存在するため、貴社の案件が、そうした学習曲線を初めて経験する場となってしまってはなりません。
- 販売網— 機関投資家向けと個人投資家向けの販売網、および自社の自然な投資家層が集中する地域をカバーする地理的範囲。
- コミットメントの仕組み— 確約型と最善努力型。小規模な案件においては、これらは「価格設定済みの募集」と、「上場要件を満たせない可能性のある販売活動」との違いとなる。
最も高い予備評価額を約束する銀行は絶対に選ばないでください。金融機関があなたをどのように評価するかを理解していることが、その質問内容からうかがえる銀行を選びましょう。
その他のディールチームメンバー
- SEC担当の法務担当者が登録届出書を作成・管理します。コメントレターが届く前にSECの懸念事項を予測できるシニアパートナーを責任者とする、自社の地域でIPO業務に定期的に携わっている法律事務所を起用してください。引受会社には独自の法務顧問がおり、その費用は「引受会社経費」として会社が負担することになります。
- 現地弁護士— 本拠地の法制度に関する助言を行う。具体的には、IPO前の組織再編や持株会社体制、株主の承認、規制当局の認可、および米国への提出書類に正確に記載しなければならない税務・雇用関連事項などである。SEC担当弁護士と現地弁護士は連携して業務を行う。両者の間に齟齬があると、後になって発覚し、多額の費用がかかることになる。
- 監査人は数値を自ら検証するものです。PCAOBに登録された監査法人を選び、貴社の市場に実際に現地チームを配置しているところを選び、早めに着手してください。また、独立性に関する規則により、監査人は監査対象となる書類を作成することはできないという点に留意してください。
- 会計コンサルタントは、米国会計基準(US GAAP)への転換、監査用資料一式、およびPCAOBの監査基準を満たす会計メモなどの準備作業を行います。正式な監査が始まる前にこれらを完了させておくことが、スケジュールを守るための最善の策です。
- そして、 IR また、資本市場アドバイザーは、最初の草案が作成される前に参画する。なぜなら、目論見書の要約は営業資料であり、ロードショーの成否はリハーサルで決まり、アナリスト・デイは、あなたの予測となるモデルの質を決定づけるものであり、クワイエット・ピリオドが始まって即興的な対応が危険になる前に、開示方針が確立されていなければならないからだ。
- 預託銀行— 企業が普通株式ではなく米国預託証券(ADS)を上場する際に選定される。預託銀行は、ADSの発行、保有者名簿の管理、配当や企業行動の処理、およびADSと株式の交換比率の管理を行う。通常、引受会社の助言を受けて選定され、預託契約における手数料体系は交渉可能であり、交渉する価値がある。
FAQ
IPOの進行を最も遅らせる要因は何でしょうか?それは監査です。記録の不備、関連当事者取引の整理、およびセグメント報告に関する問題により、SECの審査よりも多くの時間が費やされてしまいます。
引受会社はいつ選定すべきか?「Day 0」より前に。キックオフ会議では、引受会社が同席していることが前提となっている。競争が本格化するよう、早い段階から複数の銀行と関係を築いておくべきだ。
ロードショーはリモートで実施できるのでしょうか?概ね可能です。投資家はIPOに関するミーティングを日常的にビデオ会議で行っており、これにより出張の負担を軽減しつつ、業務内容を変えることなく対応できるからです。
手続きの途中でウィンドウが閉じてしまった場合はどうなるのでしょうか?機密扱いの申請者は、目立たないように手続きを一時停止することができます。すでに発生した費用はそのまま残ります。詳細は「米国のIPOには実際にどれくらいの費用がかかるのか」をご覧ください。
関連リソース
タイムラインは、Day 0の前にあなたが何をするかによって決まります。まずはそこから、私たちと一緒に始めましょう。
AUMにご相談ください