
米国上場情報リソースセンター
外国民間発行体としての地位:国際企業の強み
AUMガイドの一部:IPOおよび上場企業としての準備
アジアやヨーロッパから米国市場に進出する企業の多くは、外国私募発行体(FPI)として上場しており、このステータスを意図的に活用する企業は、公募時およびその後の毎年、数ヶ月分の作業と多額の費用を節約しています。FPIのステータスは、国際的な発行体が米国に本拠を置く同業他社に対して持つ、最も大きな構造的な優位性です。
FPIテスト
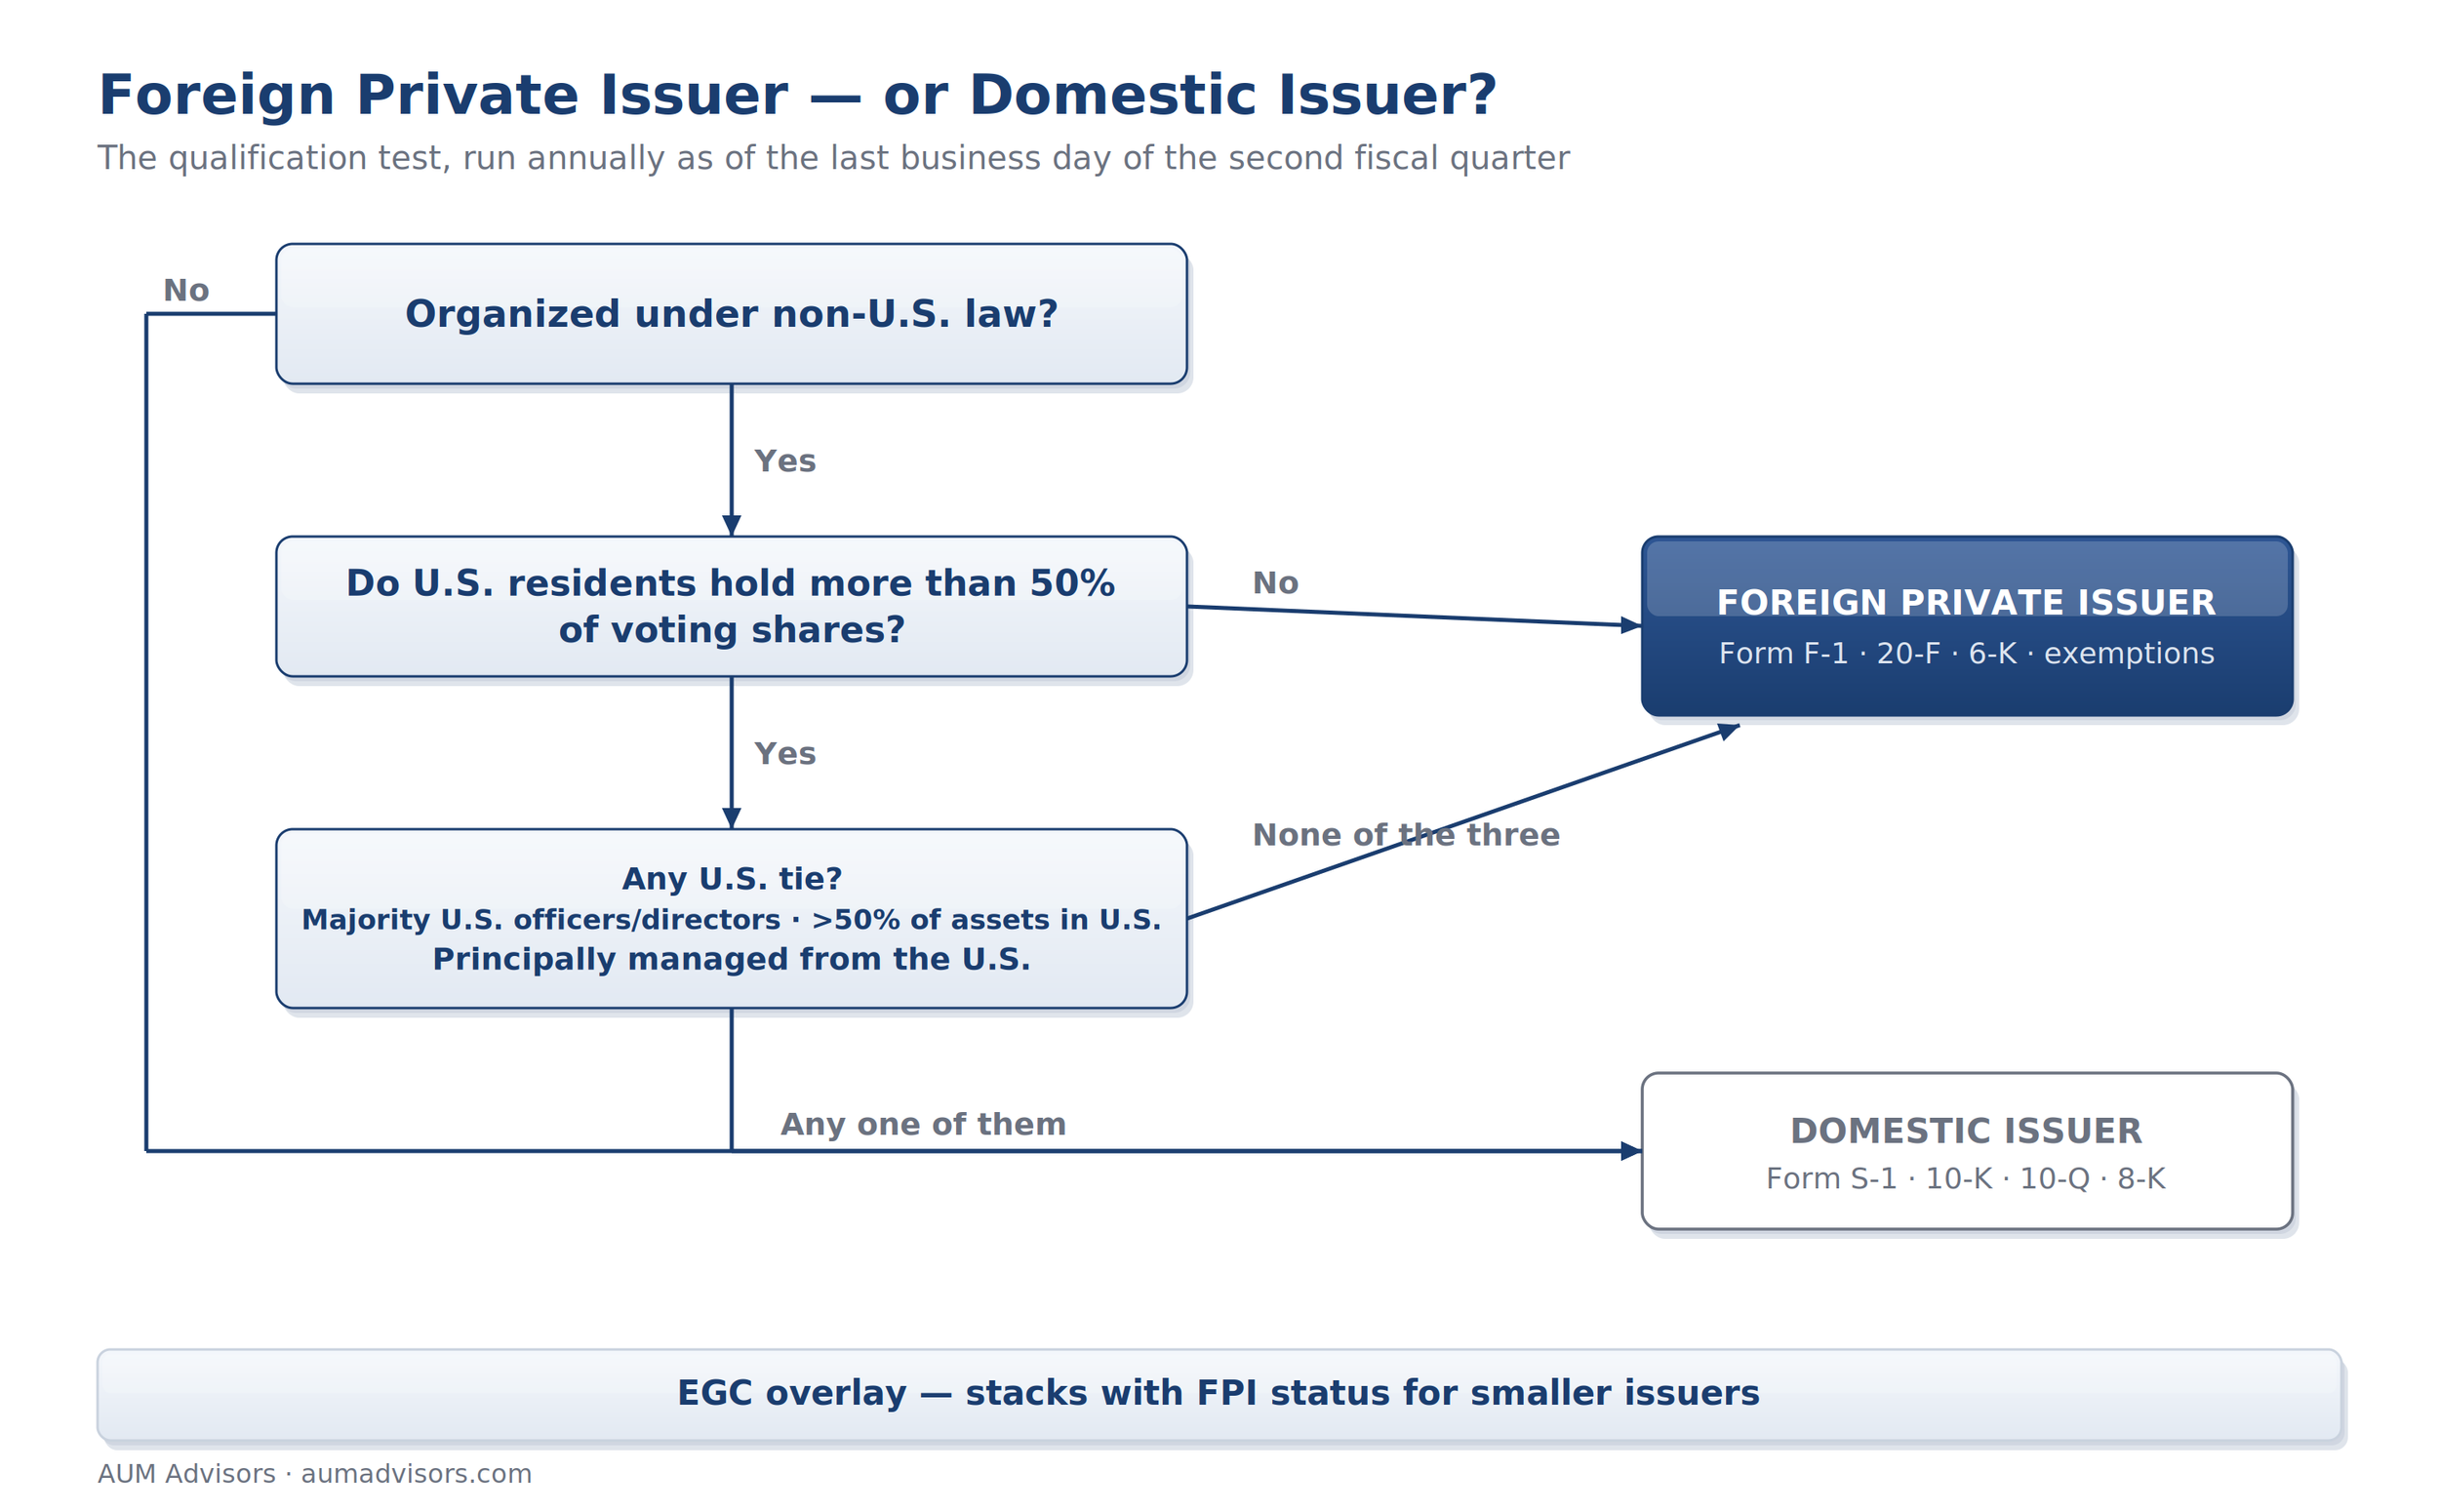
米国外で設立された会社は、米国居住者がその議決権付株式の50%超を保有していない限り、FPIとみなされます。たとえ米国居住者が50%超を保有している場合でも、以下の3つの米国との関連性のいずれかが存在しない限り、FPIとしての地位は維持されます。すなわち、役員および取締役の過半数が米国市民または米国居住者であること、資産の半分以上が米国内にあること、あるいは事業が主に米国から運営されていることです。
この審査は、第2四半期の最終営業日を基準として年に1回実施されます。つまり、認定資格を失う可能性があり、株主名簿やガバナンス体制の管理は、その資格を維持するための重要な要素となります。 アジアの発行体の多くは、上場主体としてケイマン諸島または英領バージン諸島(BVI)の持株会社を通じて事業構造を構築しています。VIE(実質支配企業)構造によって事業運営を統合している場合は、早めに税務および法務上の意見書を取得しておくことが重要です。これはSECからの指摘の頻出要因であり、配当が検討される段階になって初めて表面化する問題の原因となるからです。
注意点として、ここでの規則は現在見直しが進められています。FPIの定義そのものがSECによる検討の対象となっており、2025年6月のコンセプト・リリースでは、適格要件を厳格化すべきかどうかが問われており、特に米国にのみ上場している外国企業が最も影響を受ける可能性が高いとされています。 2026年10月現在、新たな定義は採択されていません。SECが措置を講じた場合、本ガイドはその週中に更新されます。主な情報源:SECのコンセプト・リリースおよび SECの「外国私募発行者に関する概要」。
このステータスで得られる特典
- S-1ではなくF-1フォームによる登録 — 内容はほぼ同様だが、特定の機密性の高い開示事項については免除が認められている。
- フォーム20-Fによる年次報告は、会計年度末から4か月後に提出期限が設定されているのに対し、国内の10-K報告書の提出期限はそれよりもはるかに厳しい。
- フォーム10-Qやフォーム8-Kの制度はなく、重要な情報は、より限定的な開示要件に基づき、フォーム6-Kを通じて市場に開示される。
- 米国の委任状規則の適用除外 — ただし、従来のセクション16の適用除外範囲は狭められている。「海外インサイダーの責任追及法(Holding Foreign Insiders Accountable Act)」および2026年2月27日に採択されたSEC規則に基づき、証券取引法(Exchange Act)に登録された株式を保有する外国インサイダー(FPI)の取締役および役員は、今後、フォーム3、4、5を用いてセクション16(a)の保有報告書を提出することとなる(2026年3月18日発効)。 短期売買益および空売りに関する規定は依然として適用されず、FPIの10%保有者は第16条(a)の適用対象外であり、5%の実質所有者は従来通り報告を行うが、インサイダーが取引を行う前に弁護士による審査を受けることは、もはや単なる慎重策ではなく、不可欠となっている。
- FD規則からの明示的な適用除外。
- 会計基準の選択:米国会計基準(US GAAP)、IASBが公表した国際財務報告基準(IFRS)、または米国会計基準に調整された現地基準のいずれかから選択し、事業に適した通貨で報告を行います。
- 役員報酬は、個人別ではなく総額として開示されている。
- ほとんどの取引所のガバナンス規則に代わって、各国のガバナンス慣行が適用される――ただし、監査委員会の設置要件については、ナスダックとニューヨーク証券取引所(NYSE)がこれを適用する。
EGCオーバーレイ
小規模な発行体は、これに加えて新興成長企業としての取り扱いを受けることも可能です:
- 登録届出書草案の非公開提出、
- 3年分ではなく2年分の監査済み財務諸表、
- 公募による資金調達にかかる全費用を負担する前に、機関投資家との間で「様子見」の目的で会合を開き、そして
- 監査人による内部統制の証明を最大5年間延期すること。
「新興成長企業(EGC)」の認定を受けるための売上高上限はインフレ調整されており、現在、直近の決算年度における年間総売上高が12億3500万ドル以下であることが条件となっています。IPOの好機が持続するかどうか不透明な企業にとって、「機密提出」と「市場反応の探り」を行うことは、上場を検討する段階にとどまるか、それとも上場を正式に発表するかの分かれ目となります。
落とし穴:免除措置は最低ラインを示すものであり、戦略ではない
以上の内容は、FPIがどのような行動をとるかについて述べたものであり、信頼できる経営陣がどうあるべきかについて述べたものではありません。
機関投資家は、四半期ごとに決算を発表し、決算説明会を開催し、Reg FDを遵守している米国上場企業をベンチマークとしており、情報開示が少ない企業は評価を下げてしまいます。 実際には、機関投資家からの支持を得たい海外機関投資家(FPI)は、6-Kフォームを通じて四半期決算と完全な財務諸表を公表し、一般的な決算発表スケジュールを遵守し、自主的にReg FDの原則に従っています。こうした対応は、コスト削減と法的リスクの低減を目的としたものであり、認知度向上のためではありません。こうした報告姿勢とその背後にある開示方針を確立することは、まさにAUMが上場価格を決定する前に実施する作業なのです。
FAQ
FPIステータスの審査はいつ行われるのでしょうか?毎年、第2四半期の最終営業日時点で行われます。審査に合格しなかった企業は、定められたスケジュールに従って国内申告者用の申告書様式への移行を余儀なくされます。事前の準備ができていない場合、これは予期せぬ出費となる可能性があります。
FPIは四半期ごとに報告しなければならないのでしょうか?いいえ。機関投資家の参加を希望する企業の多くは、自主的にフォーム6-Kを用いて報告を行っています。
FPIはEGCにもなり得るのでしょうか?はい――これらのステータスは重複して適用され、これらを組み合わせることで、米国上場に向けた最も負担の少ないコンプライアンス上の道筋が定義されます。
FPIのステータスは企業価値評価に影響を与えるのでしょうか?ステータスそのものは影響を与えませんが、それが許容する行動は影響を与える可能性があります。米国の同業他社と同様に決算報告を行えば、市場も同社と同様に扱ってくれるでしょう。
FPIの規則は変更されるのでしょうか?一部についてはすでに変更されています。2026年3月18日以降、FPIの取締役および役員は、セクション16(a)に基づく保有報告書を提出することになっています。定義そのものは現在、SECによる見直しが行われています。規則が採択され次第、本ガイドを更新していきます。
関連リソース
FPIとしての上場を計画している場合、銀行側がスケジュールを決定する前に、報告体制を整備しておくべきです。
AUMにご相談ください