
米国上場情報リソースセンター
IPOおよび上場企業としての準備状況
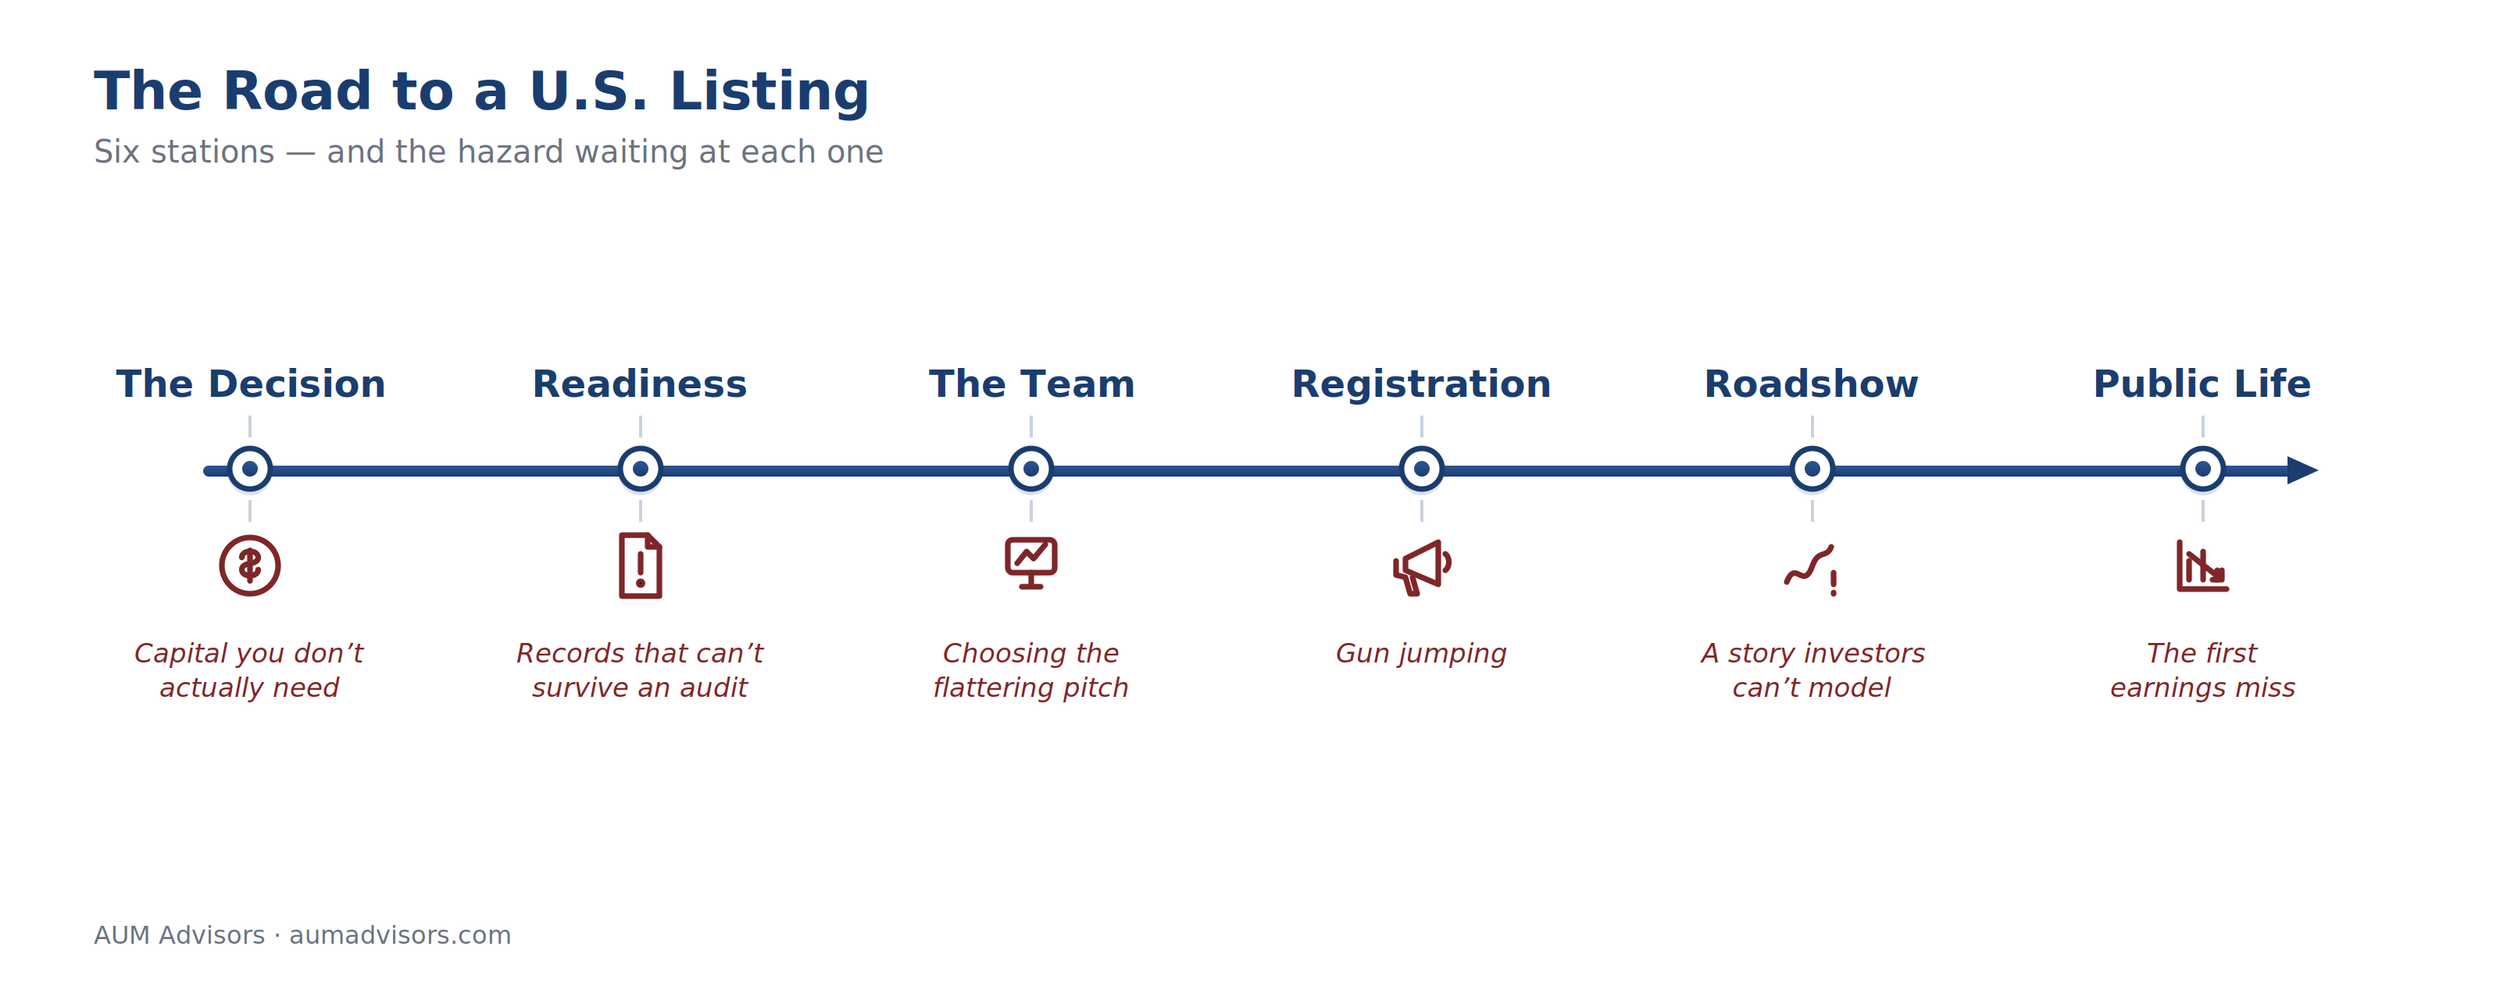
米国での株式公開は、ほとんどの企業にとって、その歴史上最も重大な資金調達上の決断であると同時に、最も神話化されている決断でもあります。 多くのアドバイザーが、上場時の「オープニングベル」を売り込んでくるだろう。しかし、その18ヶ月前に経営陣に何が求められるか、あるいはそのベルが単なるスタートラインに過ぎないこと――その朝から、あなたの会社には、会ったこともない人々によって評価され、取引日ごとに再評価される「価格」が付けられることになる――を伝えてくれるアドバイザーは、はるかに少ない。上場に向けた準備はしても、その後の展開への備えを怠った企業は、価格決定時に必死で勝ち取った企業価値を、上場初年度にあっさりと失ってしまうのが常だ。
AUM Advisors 国際企業に対し、上場そのものと、上場後の運営の両方に向けた準備を支援します。本ガイドでは、会計の観点ではなく資本市場の視点から、上場の決定、体制、スケジュール、費用、そして上場後の初年度について解説しています。
最初の質問:そもそも出品すべきか?
IPOは数ある資金調達手段の一つに過ぎず、必ずしも最適な選択肢とは限りません。リソースを投入する前に、アドバイザーを同席させずに以下の5つの質問に答えてみてください:
- この資本計画には、公開株式の発行が必要なのでしょうか。それとも、後期段階の非公開資金調達、借入、あるいは戦略的売却の方が、より低いコストとリスクで同じ目標を達成できるのでしょうか。
- 海外の機関投資家は、検証可能なデータをもとに、たった1回のミーティングで御社のビジネスを理解できるでしょうか?
- その結果は四半期ごとの予測に耐えうるものとなるでしょうか、それとも、依然として変動が激しすぎて、確信を持ってモデル化することはできないのでしょうか?
- 経営陣の層は、会社を運営し、上場企業としての業務(これはほぼもう一つのフルタイムの仕事に等しい)を遂行するのに十分な厚みがあるのでしょうか?
- 米国証券法が求める水準で、投資家、競合他社、規制当局のすべてに対して情報を開示する準備はできていますか?
これらの質問のいずれかに対して曖昧な回答しかできない場合、それは単に事業計画を定義しているに過ぎない。これらの質問に答えられるようになる前に上場した企業は、他社のピッチデッキにおいて「反面教師」として取り上げられる傾向がある。
「IPO準備完了」が実際に何を意味するのか
「準備」には4つの要素があり、銀行家はあなたの取引に自社の評判を1セントたりとも賭ける前に、そのすべてを精査するでしょう:
- 投資家が単に賞賛するだけでなく、モデル化できる投資理論;
- 監査およびSECからのコメントレターを経て承認された財務諸表;
- 世間の厳しい監視に耐えうる経営陣と取締役会を構築し、その中でもCFOは、採用する中で最も厳しく精査されるポジションとなるでしょう;
- そして、登録届出書の提出前、つまり「ベルが鳴った後」ではなく、その前に存在するコミュニケーション機能。
最初の3つが最も注目を集めます。4つ目では、取引がひっそりと失敗していく様子が見て取れます。だからこそ、このガイドでは「上場後1年目」という独立した章を設けているのです。
独立系アドバイザーの必要性
引受会社、法律顧問、監査法人は、それぞれ明確な責務を負っています。それは、受注状況、登録届出書、そして財務諸表の適正性です。いずれも不可欠であり、当然のことながら、それぞれの業務分野の擁護者としての役割を果たしています。
初めて株式を発行する企業がしばしば欠いているのは、特定の結果に経済的利害関係を持たない経験豊富なアドバイザーです。そのアドバイザーは、このプロセスを何度も経験しており、もっぱら当該企業のために働き、経営陣が受けた助言を精査し、関係各者の調整を行い、ロードショーや価格設定、そしてその後の四半期決算において、機関投資家が実際にその企業をどのように評価するかという視点に沿って準備を進められるよう支援できる人物です。 AUMが目指すのは、銀行、弁護士、監査法人を支援する(決してその代わりになるのではなく)立場で、まさにその役割を果たすことです。当社は、投資家の期待に基づいて準備状況の評価を行い、エクイティ・ストーリーとその内容を伝える資料を作成し、クワイエット・ピリオドによって選択肢が狭まる前に開示およびコミュニケーション方針の策定を支援し、カバレッジ、信頼性、流動性を確立する最初の1年間を通じて企業に寄り添い続けます。
海外発行体は有利な立場からスタートする
米国以外の企業の多くは「外国民間発行体」に該当します。このステータスを取得することで、開示負担が大幅に軽減されます。具体的には、S-1ではなくF-1による届出、フォーム20-Fによる年次報告、米国の委任状規則およびFD規則の適用除外、ならびにIFRSまたは米国GAAPの選択が可能となります。 小規模な発行体は、さらに「新興成長企業」としての扱いを受けることも可能です。これにより、提出書類の機密保持、監査済み財務諸表の提出期間が3年から2年に短縮されるほか、多額の費用を負担する前に市場反応を測るための「テスト・ザ・ウォーターズ」ミーティングの実施が可能となります。
これらを意図的に活用すれば、期間と費用の両方を削減できます。しかし、不用意に利用すると、米国上場企業に比べて開示情報が少なく、それに応じて企業価値も低く評価される結果となります。詳細な分析はこちらをご覧ください:「外国私募発行体(FPIS)の地位」。
FAQ
米国でのIPOにはどれくらいの期間がかかるのでしょうか?準備会議から価格決定まで、開始時点で監査が完了している場合はおよそ135~160日かかりますが、ゼロからのスタートであれば現実的には9~18ヶ月かかります。通常、取引のスケジュールを引き延ばす最大の要因となるのは、SECによる審査ではなく、PCAOBによる監査です。
費用はどれくらいかかるのでしょうか?引受手数料は成否に応じて決まりますが、監査費用、法務費用、役員賠償責任保険(D&O)の保険料、上場費用、および届出費用は成否に関わらず発生し、取引が中止になった場合でも支払いの義務は残ります。「米国のIPOには実際にどれくらいの費用がかかるのか」をご覧ください。
「外国民間発行体」とは何でしょうか?所有権・経営権に関する基準を満たし、Fフォームを用いて開示を行い、国内発行体よりも緩和された開示頻度で報告を行う、米国以外の企業を指します。米国で上場しているアジアや欧州の企業のほとんどが、この制度を利用しています。
IR機能はいつ整備すべきか? 最初のS-1またはF-1草案の提出前である。登録手続き中の情報開示には規制が設けられており、価格決定後に機能を新設すると、上場後の活動においてすでに遅れをとってしまうことになる。
IPOについて非公開で検討することは可能ですか?はい。EGCやほとんどのFPIは、登録届出書の草案を非公開で提出し、計画を公表する前に適格投資家と面談して需要を確かめることができます。
関連リソース
- 米国上場への3つの道
- 米国でのIPOを検討している日本企業向け上場ガイド
- SPACによる合併を通じた上場をお考えですか? 準備態勢は依然として重要です。当社のSPACおよびDe-SPACに関するIR 業務をご覧ください。
今後24ヶ月以内に物件の売却を計画していますか?「売却準備」に関する打ち合わせは、プロセス全体の中で最も費用がかからない段階です。
話しかけるAUM Advisors