

AUM Advisors
PIPEがPIPEでないとき
構造とSPAC解消後の業績
対象者
本稿は、同じ文書を目にする機会がほとんどない2人の読者を想定して執筆されています。
- PIPEによる資金調達の実績がない非上場企業のCFOが、SPACとの合併を検討している
- 投資家(機関投資家・個人投資家を問わず)は、新たに発表されたデ・SPACが良好な業績を上げ、存続できるかどうかを見極めようとしている。
両方の読者は同じ問題に直面している。
SPACの取引が発表される際、プレスリリースには「本取引にはPIPEが含まれる」と記載されることがよくあります。 2020年当時、この一文には明確な意味がありました。すなわち、機関投資家が一般投資家と同じ10.00ドルで普通株を購入し、一般投資家と同じリスクを負っていたということです。2026年になると、同じ一文がそれを意味する場合もあれば、株価が下落するにつれて転換価格が下方修正される優先転換証券を意味する場合もあります。その結果、他の投資家が損失を被っているまさにそのタイミングで、新規投資家はより多くの株式を取得することになります。同じ4文字の略語でありながら、その経済的意味は正反対なのです。
私たちは実際の資金調達文書――過去12か月間に発表された96件のSPAC解消取引に添付されたすべての契約書(SECへの提出書類は計291件)――を読み込み、2024年7月にSECの現行SPAC規則が施行されて以来完了した108件の合併事例と照らし合わせて比較検討しました。 本ガイドでは、調査結果をまず平易な言葉で、次に専門用語を用いて解説し、最後に企業が最も入念な交渉をすべき重要な取引条件をいくつか挙げて締めくくります。
なぜSPAC解消には、ほぼ必ず別のSPACが必要なのか
まず、PIPEが必要となるメカニズムから説明しましょう。なぜなら、それなしでは、この研究の他のどの部分も理解できないからです。
SPACは独自のIPOで資金を調達し、それを信託に預けています。しかし、その資金は合併に充てられることが約束されているわけではありません。すべてのSPAC株主には、合併後の会社の株式を保有する代わりに、現金と利息を受け取って株式を償還する権利があります。現在の市場では、ほとんどの株主がこの権利を行使しています。成立した案件における償還率は、常に90%を超えています。2億5,000万ドルを調達したSPACでも、クロージングの時点で手元に残るのは1,500万ドル程度になることがあります。
一方、合併契約には通常、「最低現金条件」が盛り込まれている。これは、合意された金額が支払われなかった場合、対象企業が契約を破棄できるという条項である。PIPEは、信託が約束する金額と、償還によって残される金額との差額を埋めるために存在する。ほとんどのデ・SPACにおいて、契約上確実に支払われることが約束されており、自由に引き揚げることができない唯一の資金源である。
だからこそ、PIPEは金額以上の重要な意味を持つのです。トラスト資金は2年前に、SPACがまだ「ブランクチェック」だった段階で投資判断を下しました。一方、PIPE資金は、この取引の詳細――業績予測、デューデリジェンス、企業価値評価――を精査した上で投資判断を下したのです。
Xanadu Quantumが2億7500万ドルのコミットメント付き普通株PIPEを、Freenomeが2億4000万ドルを、Agility Roboticsが2億ドルをそれぞれ発表した際、それらの発表文には、プレスリリースに用いられるどんな形容詞も表現し得ない事実が示されていた。すなわち、経験豊富な投資家たちがこの企業を精査し、既存の上場株主に対して提示されているのと同じ条件で、取引価格に基づいて出資を決定したということだ。一方、資金調達の発表がまったくない場合――その半数はそうである――、その沈黙もまた、あることを物語っている。
実際にこれらの小切手を書き出しているのは誰なのか
引受契約には5種類の投資家が名を連ねており、それぞれが異なるものを求めている。
1. クロスオーバーと基幹機関— 投資信託、ヘッジファンド、セクター専門の投資家は、企業そのものを購入するのであって、その構造を購入するわけではない。彼らは取引価格で普通株を取得し、事業が成果を上げなければ利益を得られない。PIPEにおける彼らの参画は、デ・SPACが得られる最も強力な裏付けであり、だからこそプレスリリースでは彼らの名前が真っ先に挙げられるのである。
2. ストラクチャード・ファイナンス・デスク— ダウンサイド・プロテクション付き転換社債を商品とする専門ファンド。これには、優先順位、クーポン、そして本調査の中心となるリセット・メカニズムがしばしば含まれる。これらのファンドは、ストーリーそのものではなく、その構造を引受けている。その存在自体が必ずしも危険信号というわけではないが、この取引が普通株10.00ドルでは成立しなかったことを示唆している。
3. 戦略的投資家— 商業的な理由から投資を行う企業:対象企業の顧客、サプライヤー、またはパートナー。通常は普通株を保有し、投資期間も比較的長く、その取引において発表できる企業名としては2番目に有力な存在である。
4. スポンサーおよびその関連会社— SPAC自体のプロモーターが、自らの取引を裏付けしている。実在する資金ではあるが、利害の対立を伴う資金でもある。取引が頓挫すれば、スポンサーの創業者持分は価値を失うため、スポンサーによるPIPEは、ある意味では自らの立場を守るための救済措置でもあり、彼らはプロモート株式を全額保持することで報酬を得る可能性があり、その結果、PIPEにおける彼らの真の取得原価が引き下げられることになる。
5. 社内関係者や既存の株主をターゲットにする— 同社自身の株主が新たな資金を投入する。確固たる信念はあるものの、彼らはもともと熱心な支持者であったため、独立した検証は行われていない。
投資家の構成は、表面上の規模よりも重要です。クロスオーバー・ファンドと戦略的投資家による1億ドルのPIPEと、2つのストラクチャード・デスクが引き受けた1億ドルの転換社債では、取引の性質が異なります。たとえ両方のプレスリリースで「PIPE」と称されていたとしてもです。
IPOロードショーに勝るものはない
IPOのロードショーについて読んだことのあるCFOは、その頭の中のイメージのほとんどを捨て去るべきだ。
IPOとは、市場での公募販売のことです。具体的には、SECによる事前の登録届出書の審査、1~2週間にわたるロードショー、引受会社による注文帳の構築、引受会社が自らの資本と責任をもって目論見書を裏付け、価格決定後はグリーンシューを用いて株価を下支えすることなどが含まれます。このプロセスは、単一の価格で幅広い需要を創出するように設計されています。
PIPEは、非公開の場で、1件ずつ個別に交渉して販売されます。販売代理人は、選定された投資家に対して「ウォール・クロス」を行い――つまり、取引が公表される前に、守秘義務の下で「情報の壁」を越えて投資家を招き入れ――案件の詳細を提示します。公開マーケティングは行われず、資金の拠出決定前にSECの審査を受けることもなく、引受会社がリスクを負うこともなく、上場初日にグリーンシューが適用されることもありません。すべての投資家が個別に交渉を行います。
この非対称性こそが、本調査における他のあらゆる事象を生み出している。IPOでは、需要によって全員に一律の価格が設定されるのに対し、PIPEでは各投資家が独自の条件を要求することができる。もし「ウォール・クロス」した機関投資家が10.00ドルの普通株を拒否した場合、プレースメント・エージェントの電話は、品質の低い順へと移っていく――つまり、ほぼあらゆる取引に、自らが選択した条件で「はい」と答えるデスクへと向かうのである。
したがって、資金調達の構造は、そうした非公開の会話の「化石記録」のようなものだ。それは、公開文書を通じて、精緻な資金運用者たちが密室でこの取引についてどのような結論に達したかを物語っている。
資金の受け取り時期:契約締結時か、それとも待機期間中か
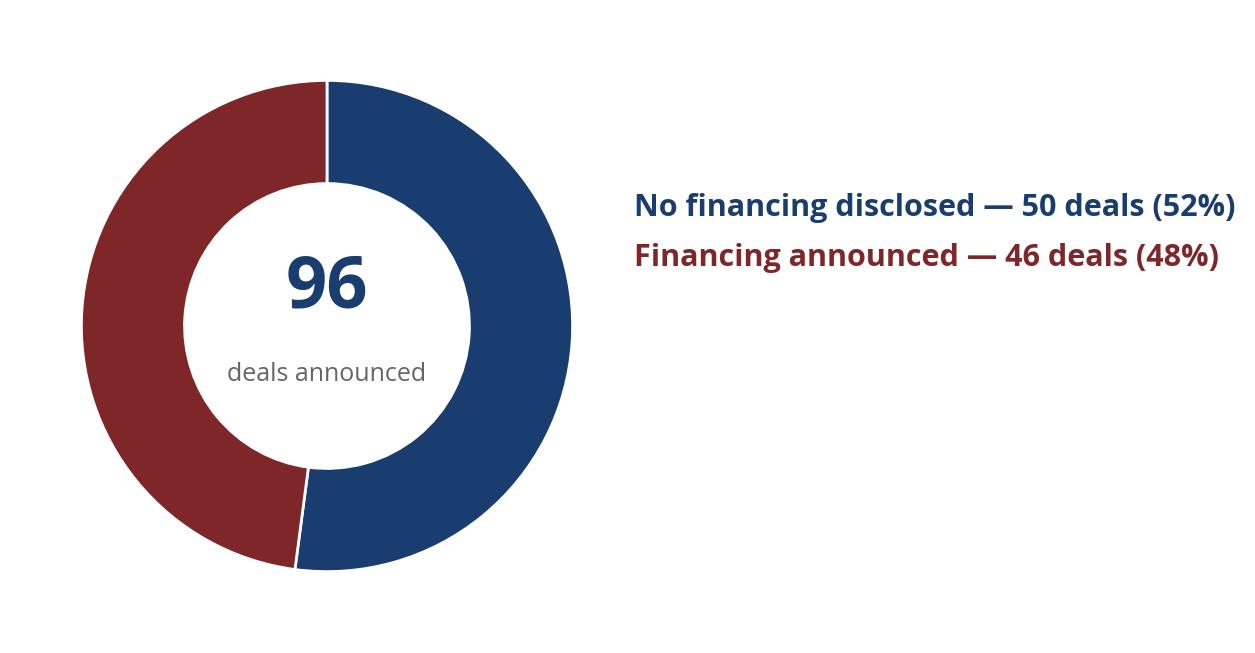
2025年10月から2026年9月の間に発表された96件のデ・SPACのうち、50件(半数以上)は、確約済みの資金調達について一切開示していなかった。
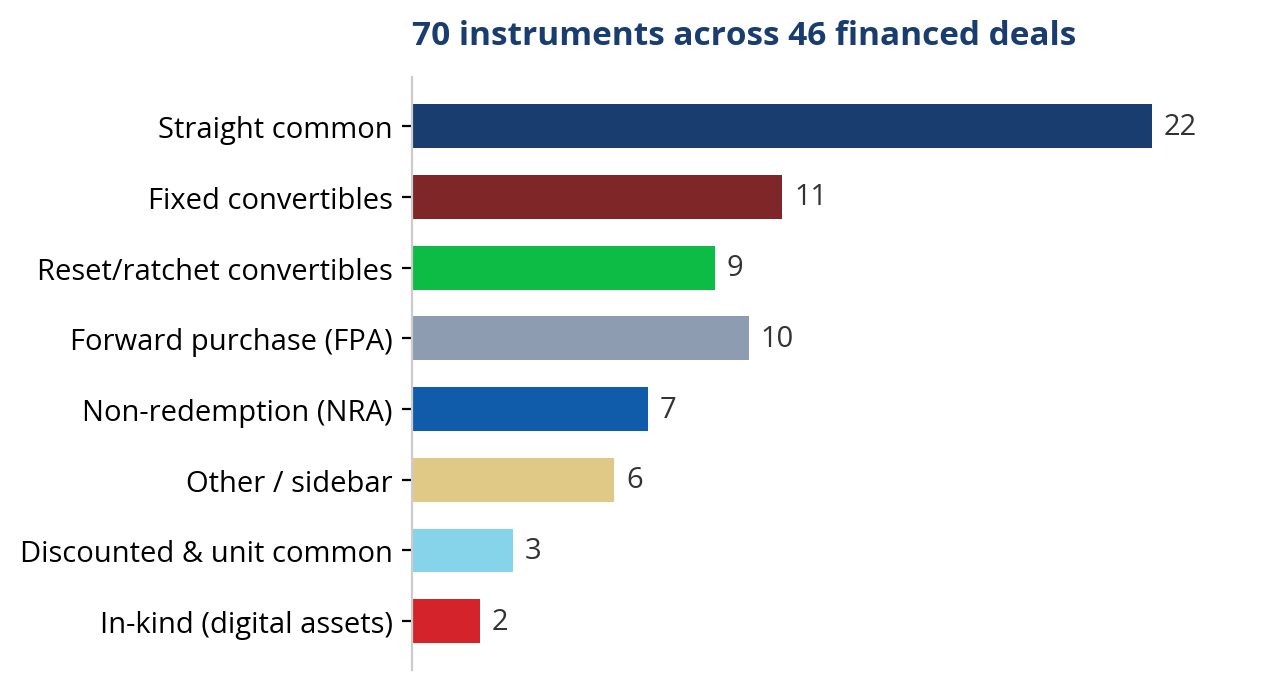
実際に実行された46件は70種類の異なる資金調達手段を生み出し、その時期についてはほぼ均等に分かれた。提出書類から正確に日付を特定できる案件のうち、発表時点で資金調達が確定していたものが約半数、審査中に調達したものが残りの半数であった。調達の完了までの日数の中央値は契約締結後170日であり、あるケースでは契約締結からほぼ1年後に調達が完了した。
この区別は重要です。発表時点で確約された資金調達は、同社が最大のレバレッジを効かせることができた状況――新たなストーリー、意欲的なスポンサー、時間的余裕――の下で交渉されたものです。一方、案件が進行中の段階で調達された資金は、期限に追われる状況下で、多くの場合、市場がすでにその案件に対して早期の評価を下した後で交渉されたものであり、その条件にはその事情が反映されています。 本調査の対象となったリセット対象金融商品のほとんどは、案件審査中の段階で調達された資金であった。投資家にとっての経験則として、発表当日のプレスリリースを資金調達の「終わり」ではなく「始まり」と捉えることが重要だ。希薄化の程度を決定づける金融商品が、まだ確定していない可能性があるからだ。
同じ名前を持つ5つの楽器
当社の調査対象となっている各資金調達案件は、「取引完了後に株価が下落した場合、そのリスクを誰が負うのか」という問いに対して、それぞれ異なる答えを示しています。これは、デ・SPACの独特な特徴を反映したものであり、償還日までは信託価値が株価の下限を保証するため、合併が完了するまで公開市場での価格発見が遅れることになります。
「ストレート・コモン」とは、当初の株式形態のことで、取引基準価格(ほとんどの場合10.00ドル)で取引される株式を指します。投資家はあなたと同じ株式を保有し、あなたが損失を被れば、投資家も同様に損失を被ります。これは依然として最も堅実な取引の証であり、この期間中に22億ドルの資金を調達しました。
ディスカウント・コモンは、その「正直な親戚」のような存在です。つまり、信託価値を下回る株価ですが、その割安幅が一つの数値として明確に示され、固定されているのです。
転換優先株や固定転換価格付きの転換社債は、投資家に資本提供の見返りとして優先順位とクーポンをもたらし、希薄化の程度は投資開始当初から把握可能です。
先物購入契約は、条件付きで資金を拘束するものであり、その添付資料を読むとわかるように、場合によっては独自の価格改定条項が盛り込まれていることもある。
そして、この研究の名前の由来となった楽器、つまり「リセット機能付きコンバーチブル」があります。
リセットは実際にはどのように機能するのか
株価が下落した場合、リセット条項により転換価格が引き下げられる。
端数を省いた例を挙げてみましょう。ある投資家が、1株10.00ドルで転換可能な優先株を5,000万ドル分購入したとします。帳簿上、これは将来500万株の普通株に相当します。株価が4.00ドルまで下落すると、転換価格もそれに合わせてリセットされます。 これにより、同じ5,000万ドルが1,250万株に転換されることになります。同社の発行済み株式数――そして他のすべての株主の保有株式数――は、株価と逆相関で変動するようになります。
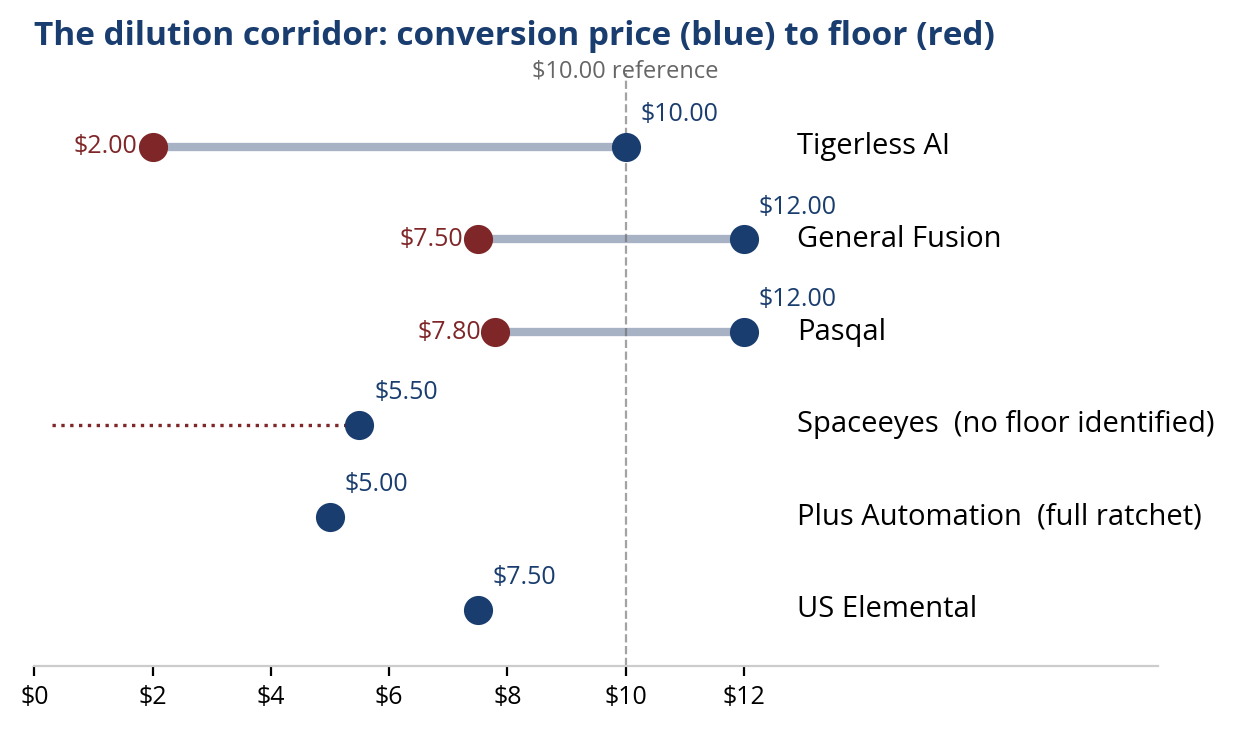
フル・ラチェット条項はさらに一歩踏み込んだ仕組みです。つまり、会社が誰に対してもより安い価格で株式を売却した場合、その売却価格がどれほど小さくても、転換価格は当該価格まで引き下げられます。普通株主が持つ唯一の強力な保護手段は「フロア」――転換価格がこれより下にはリセットされないという契約上の最低価格――です。当初の転換価格とフロアとの差が「希薄化幅」であり、これは文書の中で最も重要な数値です。
資金調達された全46件の取引の添付書類を精査したところ、12件(およそ4件に1件の割合)にリセット条項または価格改定条項が含まれていることが判明した。そのうち8件は転換価格のリセット条項を伴う転換社債であり、さらに4件は、ほとんど誰も注目しない先物購入契約や関連する契約形態の中に価格改定条項が盛り込まれている。
その表現は、率直さや厳しさの度合いにおいて幅広い範囲に及んでいる。
- パスカル社の転換社債は、転換価格が12.00ドル、下限価格が7.80ドルとなっており、これは狭い価格帯で適正な価格設定であり、クーポン率は10%です。
- ジェネラル・フュージョンの優先提案では、転換価格12.00ドル、最低価格7.50ドル、クーポン率12%が提示されている。
- 米国のエレメンタルセットの変換とフロアがともに7.50ドル――実質的には、リセット仕様の装いをまとった固定型コンバーチブルである。
- プラス・オートメーションは、1株あたり5.00ドルの転換価格を全面的に適用し、発表文の中でその仕組みをすべて開示した。これにより、率直さと体系的な文書作成が両立し得ることが示された。
- その対極にあるのがTigerless AIで、同社が優先する転換価格は10.00ドルであり、下限は2.00ドルにリセットされる可能性がある。これは80%の価格変動幅に相当し、この取引はPIPEとして正確ではあるが不完全な形で発表された。
こうした仕組みは、必ずしも明確に開示されているとは限りません。
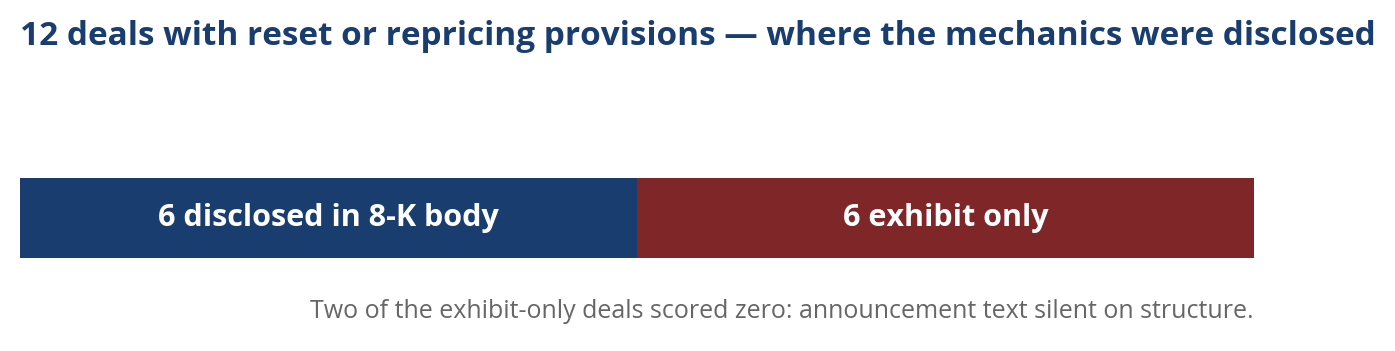
リセット条項を含む12件の取引のうち、発表用8-K報告書の本文のどこかにリセットメカニズムについて言及しているのはわずか6件のみである。当社の「明確性」評価基準において、2件の取引は0点となっている。これらについては、価格改定に関する記載が添付資料内にのみ存在し、発表文には一切触れられていないためである。 ここで違反を主張しているわけではない。すべての条件は提出済みであり、公開されており、技術的には入手可能である。このデータが提起する疑問は、より限定的かつ難しいものである。すなわち、平均的な投資家が、これらの条項が将来の株式売却圧力や希薄化に及ぼす潜在的な影響を掘り起こし、理解できると期待することは合理的だろうか?
「真実の在り処:提出書類の読者ガイド」
本調査で取り上げた内容はすべて、SECのウェブサイトに掲載されており、投資家が購読契約なしに閲覧できる資料に基づいています。
まずは8-Kの発表文書から確認しましょう。EDGARでSPACの名称を検索し、フォーム8-Kに絞り込み、取引発表日の提出書類を開きます。 本文を読み、その後無視してください。なぜなら、本文には具体的な仕組みが記載されていない可能性があることを、すでに知っているからです。添付書類目次を開いてください。合併契約書は添付書類2.1にあり、資金調達条件は添付書類10シリーズ(引受契約、有価証券購入契約、債券購入契約、フォワード確認書など)に記載されています。取引に優先株が含まれている場合は、通常、添付書類3または付属書にある「指定証明書」を探してください。これが当該証券の定款に相当します。 これらの文書の中で、「転換価格」、「調整」、「フロア」、「ラチェット」という4つの用語を検索してください。検索機能を数分間使うだけで、プレスリリースには記載されていなかった情報がわかります。リセット型証券にフロアが記載されていない場合は、それはおそらく危険信号です。
その後、合併が完了した後に提出されるもう1つの書類に注目してください。それは、資金調達を行った投資家が保有株式を市場で売却できるようにするための「再販売登録届出書」(フォームS-1またはS-3)です。これが有効と宣言されるまでは、構造化証券は装填されているものの、発射することはできません。
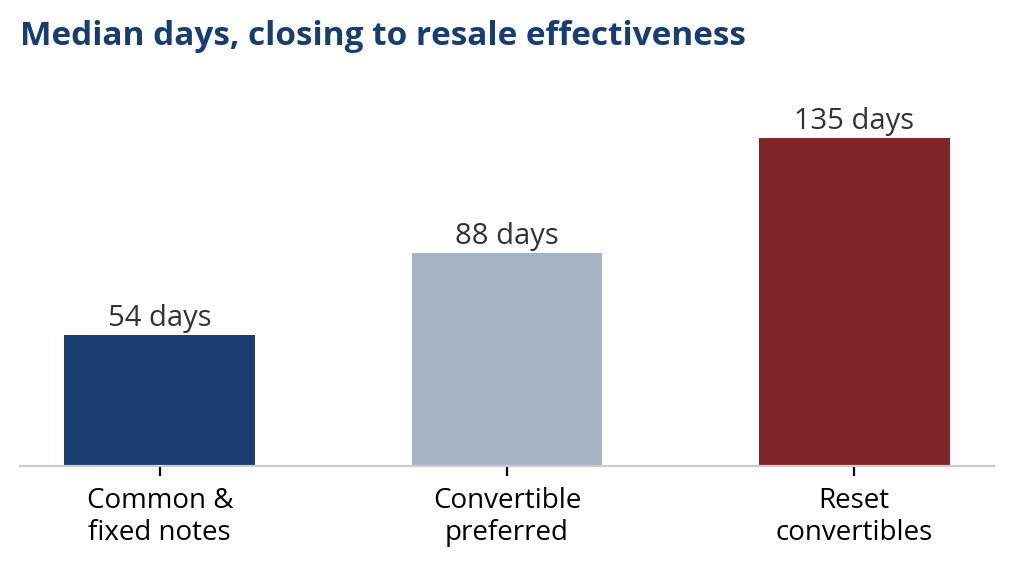
我々が調査した成約案件のコホートにおいて、普通社債および固定利付社債の再販売登録は、成約後の中央値で53~55日後に発効したのに対し、リセット型転換社債は135日かかった。このスケジュールから、売り圧力が生じ始める時期が読み取れる。
価格データは、それが発生した際の状況を明らかにしている。FactSetの週次価格データを用いて、これら48件の取引すべてについて、発効日を挟む13週間(発効日の6週間前および6週間後)の動向を追跡し、ラッセル2000指数をベンチマークとして比較した。
再販売登録が発効してから6週間の間に、転換社債、優先株、またはエクイティ・ラインによって資金調達された案件は、中央値で17.9%下落し、これは普通株による資金調達案件の中央値下落率7.6%の約2倍に相当する。 小型株市場の影響を調整しても、数値にほとんど変化は見られない(−16.1%対−9.6%)。株式の売却が可能になってから6週間以内に、構造化取引の77%が13週間ぶりの安値を記録したのに対し、普通株の同グループでは64%であった。
ここで注目すべき点が2つあります。
まず、市場は株式が取引開始となるのを待ってはくれません。どちらのグループもイベントに向けて下落しており、構造化取引の中央値は、登録が承認された時点で、すでに6週間前と比べて約4分の1下落していました。これらの金融商品を最もよく理解している保有者たちも、皆さんと同じく、この135日間を数えているのです。
第二に、この傾向は「重力」のようなものであり、「運命」ではない。割引ではなく、その事業を引き受けた投資家たちが証券を保有している場合、その有効性は波風を立てることなく過ぎ去ることがある。
CFOの皆様へ:そのカレンダーは「破滅のカウントダウン」ではなく、計画の期間を示すものです。ご存知の通り、あと数週間で、御社のストラクチャード商品が売却可能となる日がやってきます。 そのまでの期間を、需要側の構築に充ててください。つまり、新規株式が市場に上場した際にそれを吸収できる機関投資家や個人投資家の前に経営陣を前面に押し出す、規律あるIR プログラムです。早期に対処すれば、ロックアップ解除は「崖」のような事態ではなく、管理されたセカンダリー市場に近いもの――浮動株を拡大させる流動性イベント――となります。ロックアップ解除を単なる法的なマイルストーンではなく、IRキャンペーンとして効果的に扱う企業こそが、株価チャートにその影響がほとんど表れない企業なのです。
投資家へのアドバイス:このスケジュールは逆の側面も持っています。ファンダメンタルズが堅実で、バランスシートが資金調達を十分に賄える場合、発効前後の数週間は、短期的な投機資金による強制的な売りが一時的に注文帳を圧倒する時期であり、同時に、忍耐強い投資家が参入したことで報われる時期でもあります。 6週間で18%という中央値の下落は、弱い企業にとっては警告サインであり、強い企業にとっては買い場となる。まずは財務諸表を精査し、その事業が帳簿上の価値よりも長く存続するかどうかを判断した上で、初めてロックアップ解除による価格変動を参考にするべきだ。
交渉で最も難航する6つの条件
ヘッジファンドの整然としたデスクを挟んで向かい合うCFOにとって、これまでの実績からは明確な優先順位が示唆されている。すべては交渉の余地があるが、価値に最も大きな影響を与えるのは以下の6つの項目である。
1. フロア価格— 普通株保有者にとっての最悪のシナリオを、一つの数字で表すとこうなる。12.00ドルの転換価格に対する7.80ドルのフロア価格は「資金調達」に他ならないが、10.00ドルの転換価格に対する2.00ドルのフロア価格は、資本構成における「選択肢」となる。クーポンは目に見える痛手であり、何とか乗り切れる可能性があるが、フロア価格は目に見えない痛手であり、乗り切れない可能性もあるため、クーポンよりも先にフロア価格について交渉すべきである。
2. ラチェット条項— 希薄化防止措置が避けられない場合は、完全ラチェット条項を加重平均方式まで緩和するよう交渉し、従業員向け株式、戦略的株式発行、およびATM(オンデマンド株式発行)については例外規定を設けること。完全ラチェット条項があると、将来のあらゆる資金調達が最初の資金調達に左右されてしまうことになる。
3. 保有制限— 単一の保有者が保有する転換後のポジションの上限を4.99%または9.99%に設定する仕組み。これは希薄化を軽減するものではなく、そのペースを調整するものである。ある案件で見られた19.99%という制限は、実質的に制限とは呼べないほどである。
4. 登録のタイミング— 取引終了から再販売の効力発生までの間に1週間追加されるごとに、売り圧力によって株価が乱高下する前に、ファンダメンタルズに基づいて取引される機会が1週間増えることになる。転換社債型ファンドは30日間を目安としているが、実績上、複雑な金融商品であれば135日間も達成可能であることが示されている。
5. 最恵国待遇と参加権— 最初の組織投資家に対し、今後締結されるより有利な条件の恩恵を受けさせ、今後のすべての資金調達ラウンドへの参加権を与える「サイレント条項」。これらは累積的に影響を及ぼします。可能な場合はこれらを削除し、不可能な場合は有効期限を設けてください。
6. 発行の同意と変動金利の禁止— 制約。当社の調査対象となったいくつかのストラクチャード取引では、証券が未償還である限り、企業が新たな証券を発行する前に保有者の事前の書面による同意が必要とされています。ある取引ではさらに踏み込み、すでに当該証券を保有しているファンドを除き、将来的な変動金利による資金調達を禁止しています。 最初のストラクチャード投資家は、2人目の投資家の「ゲートキーパー」となり得る。そのゲートで引き出されるあらゆる遅延、制限、譲歩は、もはや自社が完全にコントロールできなくなった資本を犠牲にして成り立つものである。サンセット条項、ドルバスケット、および取締役会承認済みの戦略的発行に関する除外条項について交渉すべきである。そうでなければ、自分が何を売っているのかを理解しておく必要がある。それは単なる証券ではなく、自社の資金調達方法に対する継続的な拒否権なのである。
記録が示すこと
構造はパフォーマンスを予測できるのか?
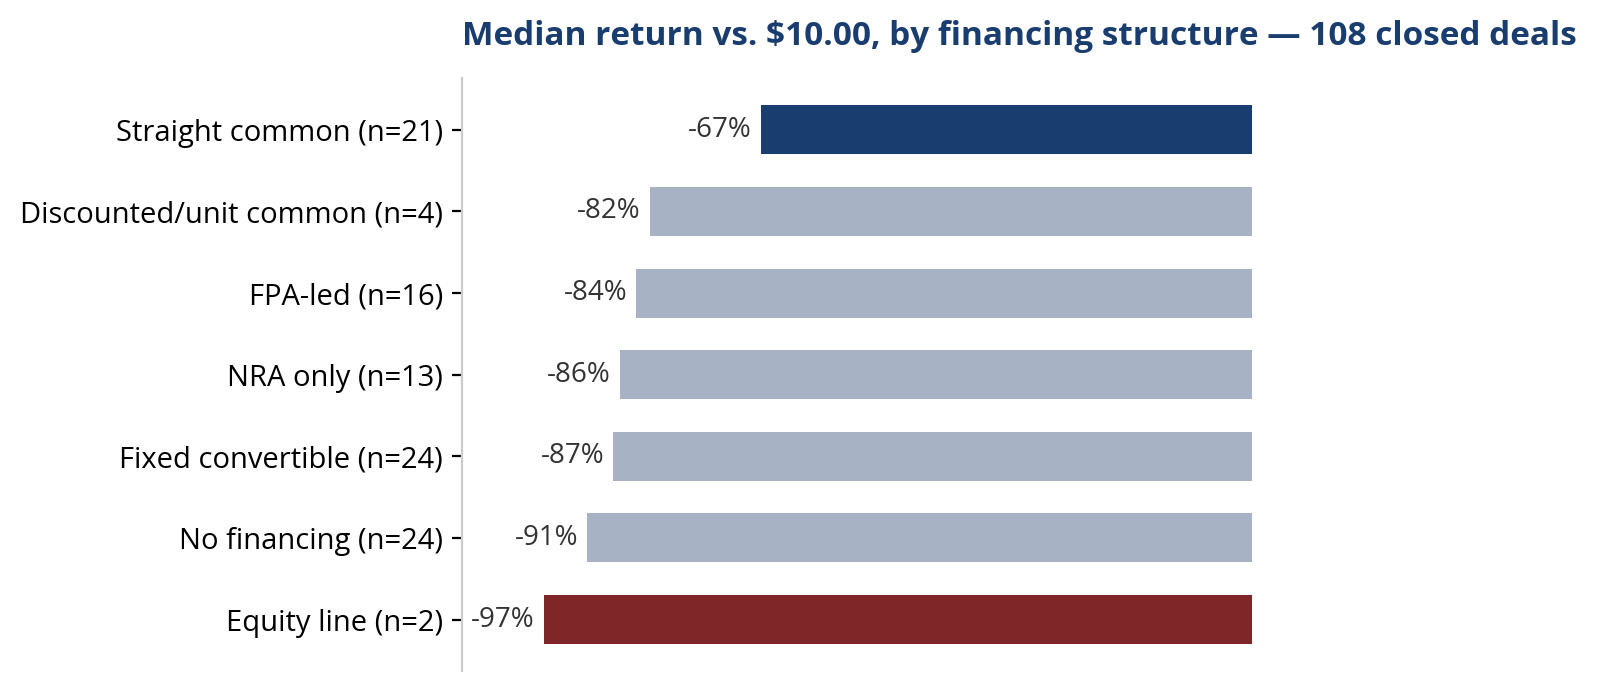
現行のSEC規則の下で完了した108件の合併案件を全体的に見ると、その傾向は一貫しており、留意すべき点も確かに存在する。発表時点で純粋な普通株による資金調達が行われた案件は、あらゆる資金調達形態の中で最も優れたパフォーマンスを示している。10.00ドルを基準とした場合、リターンの中央値は-67%だが、19%の案件が10ドルを上回る価格で取引されており、これは全案件における10%というプラスリターン率の約2倍に相当する。
固定利付転換社債の案件は-87%、先物購入主導の案件は-84%、資金調達を伴わない案件は-91%となった。エクイティ・ラインに依存した2件の成約案件――Aspire BiopharmaとTactical Resources――は、実質的にすべてを失い、リターンの中央値は-97%となった。
エクイティ・ラインでは、契約締結時に何の義務も生じず、後で相場が下落した際に株式が売却される仕組みです。取締役会にとって、取引資金調達として発表されたエクイティ・ラインは、資金調達がなされていないものと解釈すべきです。
「良い状態」とは
成約した108件のうち11件は、10.00ドルを上回る価格で取引されています。これが実態を反映した基本比率――およそ10件に1件――であり、だからこそ、成功した企業は称賛されるだけでなく、研究の対象としても値するのです。これらの企業は、それぞれ異なる資金調達策を選択しました。
Freenomeはその典型例です。このがん検診企業は、発表時点で2億4,000万ドルの普通株式の引受確約を獲得しました。これは当社の調査対象の中で2番目に大きなPIPEであり、クロスオーバー投資家たちが取引価格でこの案件を購入したものです。 転換メカニズムも、最低価格も、株価が下落した際に利益をもたらす仕組みも一切ない。この取引は2026年7月に成立し、現在、株価は10.00ドルを58%上回って取引されている。機関投資家がダウンサイド保護のない条件で、提示価格通りに企業のストーリーを支持してくれる場合、その発表自体がデューデリジェンスとなるのだ。
Securitizeの事例は、構造を誠実に活用すれば、それが罠ではなくツールになり得ることを示しています。このトークン化プラットフォームは、発表時点で約1億9800万ドル相当の普通株を、固定転換価格(リセットやラチェット条項なし)の5000万ドル相当の転換社債と組み合わせていました。普通株は価値の証明を担い、転換社債は資金調達を担いました。同社の株価は10.00ドルを38%上回って取引されています。問題だったのは金融商品そのものではなく、価格再設定の仕組みなのです。
USAレアアースは、「優先株は本質的にリスクが高い」という主張に対する反証となっている。市場が信じた取引の資金源となったのは、約4,900万ドルの転換型優先株だった。この取引は2025年3月に決済され――これは成功事例の中で最も長い実績である――現在、10.00ドルを26%上回る価格で取引されている。信憑性のあるストーリーにおける妥当な条件は、疑念を抱かれるストーリーにおける完璧な条件に勝るのだ。
このロックアップ解除に関するデータは、これらの取引にさらなる特徴を示している。すなわち、登録の有無は問題ではなかったということだ。Freenomeの再販売登録が発効してから6週間で、同社の株価は29%上昇した。Securitizeも、自社の登録発効後に41%上昇した。事業を引き受けた投資家が株式を保有している場合、その株式が売却可能になる日は単なるカレンダー上の日付に過ぎず、特別な出来事ではない。構造の有無ではなく、そここそが真の決め手なのである。
そして、11社の受賞企業すべてに共通する傾向が1つあります。それは、リセットペーパーやエクイティ・ラインを保有していた企業が1社もなかったということです。
結論
CFOの皆様へ:「PIPEファイナンス」を確保しただけでは、上場企業としての最初の18ヶ月間に安定した資金調達体制が整うとは限りません。また、銀行担当者が提示するクーポン比較も、その保証にはなりません。「フロア条項」、「ラチェット条項」、「ブロッカー条項」、「登録期限」、「MFN条項」、および「同意条項」をしっかりと確認してください。そして、取引構造を明確に開示した案件では、その率直さによって目立った不利益を被った例はなかったことを覚えておいてください。
投資家の皆様へ:添付の指標を数分間じっくりと確認するだけで、プレスリリースからは決して得られないような情報が得られます。
そして、どちらの場合も言えることですが、どんなに奇妙な形にねじられても、パイプはやはりパイプです。だからといって、水が通るというわけではありません。
出典:SEC提出書類(291件を精査)、SPAC Insider、AUM Advisors の分析。市場価格は2026年10月11日時点のもの。本調査は、『De-SPAC成功のための5つの原則』、四半期ごとの『De-SPACスコアカード』、および2026年上半期のすべての合併契約を検証した『Everything Is Negotiable』に続くものです。